
Punto de equilibrio de remesas: efectivo vs banco (2026)
Evitar el impuesto del 1% tiene un límite: los cargos adicionales pueden gastar todo el ahorro. Compara ambas rutas antes de cambiar.
La cifra que cambia la comparación
$500 al mes → $60 de impuesto al año
Si cada envío paga el 1%, una cuota bancaria adicional de $5 al mes consume todo ese ahorro. El ejemplo supone 12 envíos, el mismo monto recibido y los mismos costos de transferencia.
Cálculo propio: $500 × 12 × 1%. Tasa: IRS, 10 de abril de 2026. Cuota de $5: supuesto del escenario, no tarifa de un banco.
¿Cuánto ahorrarías después de los cargos?
Comparamos un envío en efectivo sujeto al 1% con otro financiado desde una cuenta elegible o con débito emitido en EE. UU. El boletín del IRS de abril de 2026 describe esas exclusiones legales. El proveedor debe confirmar que tu operación reúne los requisitos.
Usa cotizaciones que entreguen el mismo monto a tu familiar. Incluye en el costo por envío cualquier diferencia de comisión, cambio o cobro al destinatario, expresada en dólares. La calculadora no busca precios en vivo.
Diferencia de costos del primer año
$0.00
Las dos rutas cuestan lo mismo en este escenario.
- Impuesto en efectivo, por año
- $60.00
- Costos de la ruta en efectivo
- $60.00
- Costos de la ruta bancaria
- $60.00
La cuota mensual de equilibrio es $5.00 en este escenario.
El principal enviado se omite de ambos costos porque es idéntico. Un resultado negativo indica que cambiar cuesta más.
Cómo llenar cada campo sin duplicar los cargos
Separa el dinero transferido, los costos que se repiten y los cargos que aparecen una sola vez. Esa separación permite comparar el año completo sin atribuir al envío gastos que ya pagarías.
Monto transferido por envío
Usa la base en dólares del escenario, sin sumar el impuesto ni las comisiones. El modelo exige que ambos caminos entreguen el mismo valor a tu familiar y supone una base equivalente. Si escribes $500, la comparación parte de esa cantidad en cada envío; los costos se agregan por separado.
Si tu presupuesto incluye todo lo que desembolsas, primero distingue qué parte corresponde al dinero transferido. No ingreses un total que ya contiene el impuesto y después lo vuelvas a sumar. Esta herramienta trabaja con un monto transferido constante, no calcula cuánto puede recibir alguien con un presupuesto fijo.
Número de envíos al año
Cuenta operaciones, no meses. Un envío mensual corresponde a 12 operaciones. Dos envíos al mes corresponden a 24. Un envío semanal se representa con 52. Escribir 24 hace que el modelo repita tanto el importe como el costo por transferencia 24 veces.
Dos envíos al mes no son lo mismo que uno cada dos semanas. Ese segundo calendario suele producir 26 operaciones en 52 semanas. Cuenta tus fechas previstas y escribe el número que corresponde a tu plan, especialmente si recibes un sueldo con un calendario distinto al mensual.
Cuota mensual adicional
Pregunta qué costo aparece por cambiar la forma de financiar la remesa. Una cuenta nueva con una cuota de $5 cada mes añade $60 durante 12 meses. Una cuenta que ya mantendrías por tu nómina puede no añadir ninguna cuota, aunque tu estado de cuenta muestre un cargo.
Si ya pagas una cuota y esta aumenta al cambiar de producto, ingresa el aumento. Por ejemplo, pasar de $3 a $5 al mes añade $2, no $5. El modelo necesita el costo de la decisión que estás comparando, no todos los gastos de tu vida bancaria.
Costos por envío en las dos rutas
Anota el costo en efectivo sin el impuesto y el costo de financiar el envío desde cuenta o débito. Los ceros iniciales son supuestos para mostrar la fórmula. No significan que los proveedores transfieran dinero gratis.
Incluye solo una vez cada diferencia de costo. Si un cargo de recarga se repite en cada envío, agrégalo al campo de la ruta que lo causa. Si la misma comisión está incluida en el total que copiaste de una cotización, no vuelvas a escribirla como otro cargo.
Otros cargos del primer año
Reserva este campo para gastos adicionales que no estén representados por los campos anteriores. Puede servir para un cargo único de apertura o para la suma de varios cargos de depósito que no siguen el número de remesas.
Un depósito de apertura que sigue siendo tu dinero no es, por sí solo, una comisión. Tampoco lo es un saldo que puedes recuperar. Mantener ese dinero disponible puede afectar tu presupuesto, pero esta fórmula no calcula el costo de inmovilizarlo ni el interés que podrías ganar.
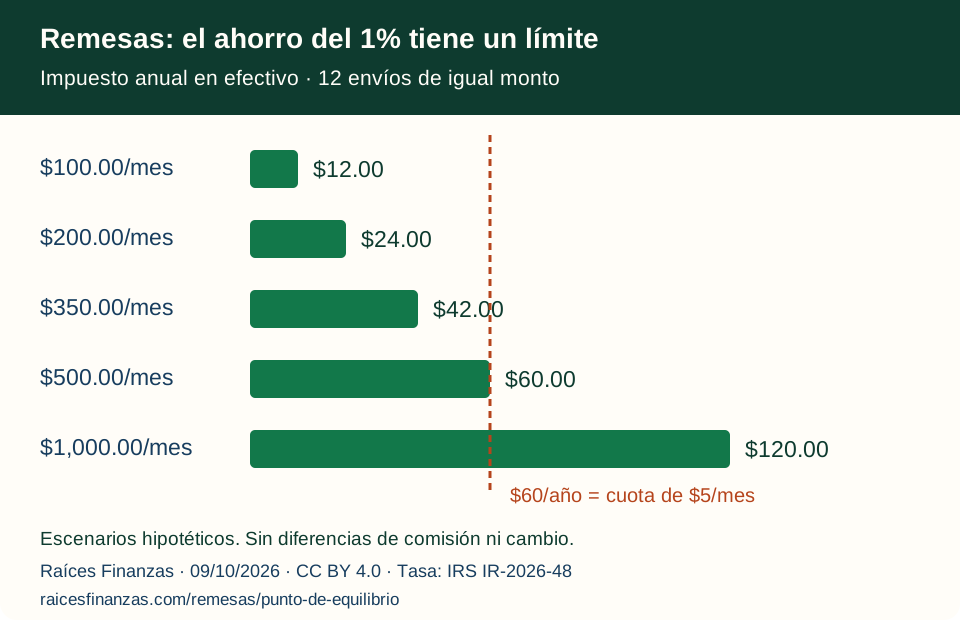
Con una cuota de $5, enviar $350 mensuales cuesta $18 más al año
El impuesto sería $42 al año y la cuenta añadiría $60. La diferencia es −$18 antes de cualquier cambio de comisión. Los cinco ejemplos mantienen iguales los otros costos.
| Monto por envío | Impuesto anual en efectivo | Cuota bancaria anual | Ahorro neto al cambiar |
|---|---|---|---|
| $100.00 | $12.00 | $60.00 | -$48.00 |
| $200.00 | $24.00 | $60.00 | -$36.00 |
| $350.00 | $42.00 | $60.00 | -$18.00 |
| $500.00 | $60.00 | $60.00 | $0.00 |
| $1,000.00 | $120.00 | $60.00 | $60.00 |
Por encima de $500 mensuales, el impuesto evitado supera esa cuota de $5, bajo estos supuestos. Por debajo, la cuota es mayor. Si pagar con cuenta reduce otras comisiones, la comparación puede cambiar.
El mismo envío de $350 admite distintas cuotas según la frecuencia
Con más envíos, aumenta el impuesto anual que podrías evitar. El límite de cuota mensual también aumenta si los demás costos son iguales.
| Frecuencia | Impuesto anual | Cuota mensual de equilibrio (aprox.) |
|---|---|---|
| 12 envíos al año | $42.00 | $3.50 |
| 24 envíos al año | $84.00 | $7.00 |
| 52 envíos al año | $182.00 | $15.17 |
Estos límites no son tarifas recomendadas. Son la cantidad que agotaría el ahorro fiscal calculado. Una transferencia bancaria más cara reduce el límite; una más barata lo aumenta.
Seis ejemplos: el impuesto es solo una parte de la comparación
Los siguientes casos cambian cuotas, frecuencia y cargos por transferencia para mostrar por qué dos familias que envían el mismo monto pueden obtener resultados distintos. Todos son ejemplos hipotéticos. Las cantidades no pertenecen a una institución ni describen a clientes reales.
| Caso | Monto y envíos | Ruta en efectivo | Ruta bancaria | Ahorro neto |
|---|---|---|---|---|
| 1. Envío mensual pequeño y una cuenta nueva | $350.00 × 12 | $42.00 | $60.00 | -$18.00 |
| 2. Una cuenta existente y menor costo por envío | $500.00 × 12 | $96.00 | $12.00 | $84.00 |
| 3. Cuenta nueva, pero transferencia más barata | $500.00 × 12 | $96.00 | $72.00 | $24.00 |
| 4. Sin cuota mensual, con un cargo por transferencia | $200.00 × 24 | $48.00 | $72.00 | -$24.00 |
| 5. El cargo inicial cambia el primer año | $350.00 × 24 | $84.00 | $85.00 | -$1.00 |
| 6. Envíos semanales con varios cargos | $1,000.00 × 52 | $520.00 | $254.00 | $266.00 |
1. Enviar $350 mensuales no cubre una cuota nueva de $5
Con 12 envíos de $350, el impuesto calculado suma $42.00. La cuenta añade $60.00 en cuotas. Sin cambios de comisión ni cargos iniciales, cambiar cuesta $18.00 más durante el año.
La cifra relevante es el límite mensual: $3.50. Una cuenta que añade menos de esa cantidad deja ahorro en este escenario. Si ya tienes una cuenta sin costo adicional, vuelve a calcular con cero en cuota mensual.
2. Una cuenta existente puede dejar $84 de ahorro
Supón 12 envíos de $500, una comisión en efectivo de $3 y una bancaria de $1. La cuenta no añade cuota mensual ni cargo inicial. En efectivo, el impuesto de $60.00 y las comisiones de $36 suman $96.00. La ruta bancaria cuesta $12.00.
El ahorro neto es $84.00: $60 corresponden al impuesto evitado y $24 a la diferencia de comisiones. Este caso muestra por qué el resultado puede superar el impuesto anual. El ahorro adicional proviene de los valores ingresados, no de una promesa de que pagar con banco siempre sea más barato.
3. Una cuenta nueva puede ahorrar aunque su cuota iguale el impuesto
Mantén los valores del caso anterior, pero añade una cuota de $5 al mes. La ruta bancaria suma $60 en cuotas y $12 en transferencias: $72.00. Frente a los $96.00 de la ruta en efectivo, quedan $24.00 de ahorro.
La cuota usa todo el ahorro fiscal, pero las comisiones menores dejan una diferencia favorable. Para repetir esta comparación con una oferta real, comprueba que ambos presupuestos entregan el mismo valor al destinatario.
4. Una cuenta sin cuota puede costar más por sus transferencias
Supón 24 envíos de $200, sin comisión en efectivo, sin cuota bancaria y con un costo bancario de $3 por envío. El impuesto anual sería $48.00. Las 24 transferencias bancarias costarían $72.00. Cambiar añade $24.00 al año.
Una cuota mensual de cero elimina un tipo de cargo. Todavía falta comparar los demás. Revisa si el costo por transferencia incluye una comisión de financiación, un depósito o cualquier otro cargo que se repite.
5. Un cargo inicial de $25 cambia el resultado del primer año
Con 24 envíos de $350, el impuesto calculado suma $84.00. Una cuota nueva de $5 al mes y un cargo inicial de $25 suman $85.00. El primer año termina con $1.00 de costo adicional.
Si el cargo de $25 ocurre una sola vez y todo lo demás permanece igual, el segundo año dejaría $24 de ahorro. Para representar ese segundo año, pon cero en otros cargos iniciales. No elimines un cargo del cálculo solo porque parezca pequeño: cerca del equilibrio puede decidir el resultado.
6. Los envíos semanales acumulan tanto ahorro como cargos
Supón 52 envíos de $1,000, una cuota nueva de $10 al mes, $2 por transferencia bancaria y $30 de cargos iniciales. El impuesto en efectivo suma $520.00. La ruta bancaria suma $120 en cuotas, $104 en transferencias y $30 adicionales: $254.00.
El ahorro neto es $266.00. No representa un ahorro típico: depende de enviar $52,000 al año y de los cargos escogidos. Al citar este resultado, publica esos supuestos junto a la cifra para que no se confunda con una estimación general.
Los 45 escenarios completos, separados por frecuencia
Cada fila cambia un monto y una cuota mensual. Compara filas con la misma frecuencia para ver el efecto de la cuota; compara frecuencias con cuidado, porque mantener el monto por envío aumenta el total anual enviado.
Por ejemplo, enviar $350 en 24 ocasiones mueve el doble de dinero que enviarlo en 12. El mayor impuesto anual de la primera opción se explica por ese total, no por una tasa distinta. Esta tabla mantiene una tasa del 1% en todos los escenarios.
12 envíos al año: 15 escenarios
| Monto por envío | Cuota mensual nueva | Impuesto anual | Costo bancario anual | Ahorro neto |
|---|---|---|---|---|
| $100.00 | $0.00 | $12.00 | $0.00 | $12.00 |
| $100.00 | $5.00 | $12.00 | $60.00 | -$48.00 |
| $100.00 | $10.00 | $12.00 | $120.00 | -$108.00 |
| $200.00 | $0.00 | $24.00 | $0.00 | $24.00 |
| $200.00 | $5.00 | $24.00 | $60.00 | -$36.00 |
| $200.00 | $10.00 | $24.00 | $120.00 | -$96.00 |
| $350.00 | $0.00 | $42.00 | $0.00 | $42.00 |
| $350.00 | $5.00 | $42.00 | $60.00 | -$18.00 |
| $350.00 | $10.00 | $42.00 | $120.00 | -$78.00 |
| $500.00 | $0.00 | $60.00 | $0.00 | $60.00 |
| $500.00 | $5.00 | $60.00 | $60.00 | $0.00 |
| $500.00 | $10.00 | $60.00 | $120.00 | -$60.00 |
| $1,000.00 | $0.00 | $120.00 | $0.00 | $120.00 |
| $1,000.00 | $5.00 | $120.00 | $60.00 | $60.00 |
| $1,000.00 | $10.00 | $120.00 | $120.00 | $0.00 |
24 envíos al año: 15 escenarios
| Monto por envío | Cuota mensual nueva | Impuesto anual | Costo bancario anual | Ahorro neto |
|---|---|---|---|---|
| $100.00 | $0.00 | $24.00 | $0.00 | $24.00 |
| $100.00 | $5.00 | $24.00 | $60.00 | -$36.00 |
| $100.00 | $10.00 | $24.00 | $120.00 | -$96.00 |
| $200.00 | $0.00 | $48.00 | $0.00 | $48.00 |
| $200.00 | $5.00 | $48.00 | $60.00 | -$12.00 |
| $200.00 | $10.00 | $48.00 | $120.00 | -$72.00 |
| $350.00 | $0.00 | $84.00 | $0.00 | $84.00 |
| $350.00 | $5.00 | $84.00 | $60.00 | $24.00 |
| $350.00 | $10.00 | $84.00 | $120.00 | -$36.00 |
| $500.00 | $0.00 | $120.00 | $0.00 | $120.00 |
| $500.00 | $5.00 | $120.00 | $60.00 | $60.00 |
| $500.00 | $10.00 | $120.00 | $120.00 | $0.00 |
| $1,000.00 | $0.00 | $240.00 | $0.00 | $240.00 |
| $1,000.00 | $5.00 | $240.00 | $60.00 | $180.00 |
| $1,000.00 | $10.00 | $240.00 | $120.00 | $120.00 |
52 envíos al año: 15 escenarios
| Monto por envío | Cuota mensual nueva | Impuesto anual | Costo bancario anual | Ahorro neto |
|---|---|---|---|---|
| $100.00 | $0.00 | $52.00 | $0.00 | $52.00 |
| $100.00 | $5.00 | $52.00 | $60.00 | -$8.00 |
| $100.00 | $10.00 | $52.00 | $120.00 | -$68.00 |
| $200.00 | $0.00 | $104.00 | $0.00 | $104.00 |
| $200.00 | $5.00 | $104.00 | $60.00 | $44.00 |
| $200.00 | $10.00 | $104.00 | $120.00 | -$16.00 |
| $350.00 | $0.00 | $182.00 | $0.00 | $182.00 |
| $350.00 | $5.00 | $182.00 | $60.00 | $122.00 |
| $350.00 | $10.00 | $182.00 | $120.00 | $62.00 |
| $500.00 | $0.00 | $260.00 | $0.00 | $260.00 |
| $500.00 | $5.00 | $260.00 | $60.00 | $200.00 |
| $500.00 | $10.00 | $260.00 | $120.00 | $140.00 |
| $1,000.00 | $0.00 | $520.00 | $0.00 | $520.00 |
| $1,000.00 | $5.00 | $520.00 | $60.00 | $460.00 |
| $1,000.00 | $10.00 | $520.00 | $120.00 | $400.00 |
Un resultado de cero significa igualdad bajo los supuestos de esa fila. Un número positivo indica menor costo bancario. Un número negativo indica que la cuota bancaria supera el impuesto calculado. Cambia los valores en la calculadora cuando las comisiones de tus dos opciones sean distintas.
Enviar con más frecuencia no cambia el 1% de un mismo total anual
Si la suma enviada durante el año permanece igual, el impuesto proporcional calculado también permanece igual. Lo que puede aumentar al dividir el dinero en más operaciones es el número de cargos fijos por envío.
Ejemplo hipotético: un total anual de $6,000 genera $60 de impuesto calculado en las tres distribuciones de abajo. Con un cargo fijo de $2 por operación, los costos adicionales cambian según el número de transferencias.
| Distribución | Impuesto anual | Comisiones anuales | Costo anual |
|---|---|---|---|
| 4 envíos de $1,500.00 | $60.00 | $8.00 | $68.00 |
| 12 envíos de $500.00 | $60.00 | $24.00 | $84.00 |
| 24 envíos de $250.00 | $60.00 | $48.00 | $108.00 |
La tabla no recomienda esperar para enviar dinero. La fecha en que tu familiar necesita pagar renta, comida u otra obligación puede ser más importante que una diferencia de comisión. Los límites de cada servicio y las necesidades de entrega también pueden impedir agrupar pagos.
Además, el ejemplo fija comisiones e importes. Una tarifa real puede depender del monto, del método de entrega o de una promoción. Si cambia alguno, consigue otra cotización antes de aplicar la comparación.
Cómo leer un resultado positivo, negativo o cercano a cero
El resultado compara los costos que ingresaste durante 12 meses. No resta el dinero enviado a tu familiar, porque ese principal es común a las dos rutas.
Si aparece ahorro positivo
La ruta bancaria cuesta menos bajo esos valores. Revisa qué parte de la diferencia proviene del impuesto y qué parte de comisiones menores. Si el ahorro depende de una promoción inicial, repite el cálculo con el precio que esperas pagar después de esa promoción.
Si aparece ahorro negativo
La ruta bancaria cuesta más. Identifica si el mayor costo viene de la cuota mensual, de cada transferencia o de los cargos iniciales. Esa información permite preguntar por otra cuenta, otra forma de financiar o una cotización diferente sin suponer que todas las opciones cuestan lo mismo.
Si aparece cero o unos pocos centavos
Los costos calculados están igualados o muy cerca. Un pequeño cambio de tarifa, de frecuencia o de redondeo puede cambiar el signo del resultado. Una cifra de $0.00 en pantalla no prueba que dos cotizaciones futuras serán idénticas.
La cuota de equilibrio mostrada se redondea a centavos. Por ejemplo, un límite calculado de $15.1666 al mes se muestra como $15.17. Pagar exactamente esa cifra redondeada durante 12 meses puede producir una diferencia de pocos centavos. Usa el desglose anual para entender esos casos.
Qué anotar antes de cambiar la forma de pago
Pide dos cotizaciones seguidas para el mismo destino, monto recibido y forma de entrega. Anota cuánto desembolsas en cada ruta, qué parte corresponde al impuesto y cuándo estará disponible el dinero.
- Confirma si el proveedor acepta la cuenta o tarjeta que tienes.
- Pregunta si depositar efectivo en esa cuenta crea otro cargo.
- Revisa si la cuota se elimina solo al cumplir ciertas condiciones.
- Incluye el costo de retiro del destinatario si cambia entre rutas.
- Compara una tarifa habitual si la primera cotización incluye una promoción.
La guía para consultar documentos aceptados al abrir una cuenta ayuda a preparar esa pregunta. Para distinguir la tasa de cambio de la comisión, revisa nuestra comparación de métodos de entrega y costos. Ninguna de esas páginas confirma tu elegibilidad.
El CFPB explica los cargos de tarjetas prepagadas, incluidos mantenimiento, uso y recarga. Este recurso no determina el tratamiento fiscal de tarjetas prepagadas ni de instrumentos especiales.
Una hoja de comparación para tus cotizaciones
El CFPB muestra la información de una transferencia antes y después de pagar. Su guía, modificada en diciembre de 2024 y consultada para este recurso, incluye costo total, tipo de cambio y monto esperado para el destinatario. Usa esa información para revisar lo que cubre cada cotización.
- Fija el objetivo. Anota el monto que necesita recibir tu familiar y la fecha en que debe estar disponible. Mantén el mismo objetivo en las dos opciones.
- Guarda ambas cotizaciones. Registra proveedor, fecha, hora, método de pago y forma de entrega. Una tasa consultada en otro momento puede cambiar el resultado.
- Separa principal, impuesto y otros costos. Si la cotización muestra un total, identifica sus componentes antes de ingresarlos en la calculadora.
- Revisa los cargos fuera del envío. Consulta cuánto cuesta mantener la cuenta y depositar el efectivo que usarías. Suma únicamente los cargos adicionales de cambiar de ruta.
- Aplica una frecuencia razonable. Usa tu plan de envíos, no el número de operaciones que harías solo durante un mes especial.
- Compara el desglose. Verifica que la ventaja no desaparezca al quitar una promoción o al incluir un cargo que habías olvidado.
Conserva los recibos para comparar el costo previsto con el que realmente pagaste. Un recibo posterior ayuda a detectar si hubo un cargo o un monto recibido distinto al anotado. Si tienes un problema con la transferencia, el CFPB recomienda contactar a la empresa cuanto antes.
Si las cuotas cambian durante el año
Cuando una cuota solo aplica algunos meses, usa su costo anual efectivo. Ejemplo hipotético: una cuota de $5 cobrada en seis meses suma $30. Escribir $2.50 en el campo mensual representa ese mismo total de $30 durante los 12 meses del modelo.
Ese promedio sirve para comparar el costo total. No muestra cuándo se cobra la cuota ni cuánto saldo necesitas en un mes concreto. Guarda también un calendario si tu presupuesto depende de la fecha del cargo.
Si empiezas a enviar a mitad de año, define primero el periodo que quieres comparar. Puedes calcular manualmente los envíos de ese periodo y sumar las cuotas que pagarías dentro de él. La calculadora de esta página mantiene un año de 12 meses; escribir menos envíos por sí solo no reduce los meses de cuota.
Para cantidades variables, crea una lista de operaciones. Suma el impuesto calculado de cada envío sujeto al 1%, las comisiones de la ruta en efectivo y los costos de la alternativa bancaria. Revisa que todos correspondan al mismo periodo. Esa suma permite comparar sin fingir que un importe irregular se repite 12 veces.
Los gastos compartidos requieren otra decisión: si abrirías la cuenta para cobrar tu sueldo aunque no enviaras remesas, su cuota puede no ser causada por los envíos. Si la abrirías únicamente para cambiar la forma de enviar, la cuota completa sí pertenece a esa comparación.
Glosario para entender la tabla y las descargas
- Principal o monto transferido
- Dinero usado como base del envío en el escenario. Se mantiene equivalente entre las dos rutas y se separa de los cargos.
- Costo adicional
- Gasto que aparece o aumenta por cambiar la forma de enviar. Una cuota que pagarías de todos modos no se convierte automáticamente en costo adicional.
- Impuesto anual calculado
- Suma del 1% modelado sobre los envíos del año, bajo el supuesto de que la ruta en efectivo está gravada.
- Ahorro neto
- Costo de la ruta en efectivo menos costo de la ruta bancaria. Puede ser positivo, cero o negativo.
- Punto de equilibrio
- Combinación de importes y cargos que iguala los costos. Cambiar un dato puede mover ese punto.
- Escenario hipotético
- Combinación elegida para probar la fórmula. No es una tarifa observada, una encuesta ni una predicción del comportamiento de una familia.
Metodología y límites del análisis
Revisión documental: 9 de octubre de 2026. La tasa y las exclusiones se apoyan en fuentes del IRS. Los detalles sobre la base gravable se describen en la propuesta regulatoria del 13 de abril de 2026; esa fuente es una propuesta, no una regla final.
El cálculo supone que el envío en efectivo está sujeto al impuesto y que la alternativa bancaria está excluida. No decide la obligación fiscal de un envío concreto. Usamos el monto transferido como base del escenario, excluyendo cargos e impuesto.
Costo anual en efectivo = monto × 0.01 × envíos + costo por envío en efectivo × envíos.
Costo anual bancario = cuota mensual adicional × 12 + costo por envío bancario × envíos + otros cargos del primer año.
Ahorro neto al cambiar = costo anual en efectivo − costo anual bancario.
Los 45 escenarios cruzan cinco montos ($100, $200, $350, $500 y $1,000), tres frecuencias (12, 24 y 52) y tres cuotas mensuales ($0, $5 y $10). Los demás cargos se fijan en cero. Estas cifras son supuestos, no observaciones de familias ni ofertas de instituciones.
Mantenemos la precisión durante el cálculo y mostramos dólares con dos decimales. El proveedor puede aplicar su propio redondeo. No calculamos intereses de tarjetas, sobregiros, transporte, tiempo invertido, impuestos del país receptor o cargos que no ingreses.
El modelo cubre 12 meses completos con importes y costos constantes. Recalcula si cambia tu tarifa, si envías montos diferentes o si solo usarás la cuenta parte del año. No mide los otros beneficios de tener una cuenta.
Para las reglas tributarias y comprobantes, consulta nuestra guía de remesas y taxes y las fuentes oficiales. Si ya tienes una cuenta, considera únicamente los costos que el cambio añade.
Datos y gráfica para tu publicación
Descarga los 45 escenarios y reproduce los cálculos. Puedes reutilizar nuestros datos calculados y la gráfica bajo CC BY 4.0, con atribución, enlace a la licencia y aviso de cambios. Esa licencia no cubre los documentos de terceros.
Al citar una cifra, conserva el monto, la frecuencia y la cuota del ejemplo. Describe el resultado como un escenario calculado. Un enlace a esta página permite revisar los supuestos y la fórmula.
Preguntas frecuentes
¿Evitar el impuesto siempre reduce mi costo?
Depende de los cargos. En el escenario de $500 enviados 12 veces, el impuesto suma $60. Una cuota nueva de $5 al mes también suma $60. Con las demás condiciones iguales, el ahorro neto es cero.
¿El retiro en efectivo del destinatario decide el impuesto?
El modelo distingue cómo pagas al proveedor en Estados Unidos. No clasifica el impuesto por la forma en que tu familiar recibe el dinero. Confirma el tratamiento de tu pago con el proveedor y consulta el boletín del IRS.
¿Debo sumar una cuota que ya pago?
Suma solamente el costo adicional causado por cambiar la forma de enviar. Si conservarías la cuenta y pagarías la misma cuota de todos modos, ingresa cero en cuota mensual adicional.
¿Estas cifras son tarifas reales de bancos o remesadoras?
Son escenarios matemáticos. No medimos precios de empresas, promedios de familias ni tasas de cambio actuales. Escribe tus cotizaciones para obtener una comparación aplicable a tu caso.
¿Puedo usar la tabla o la gráfica en otra publicación?
Sí. Los cálculos y la gráfica originales se ofrecen bajo CC BY 4.0. Atribuye a Raíces Finanzas, enlaza la fuente y la licencia e indica si hiciste cambios. Conserva la etiqueta de escenarios hipotéticos.
¿Un ahorro negativo significa que debo seguir pagando en efectivo?
Significa que la ruta bancaria cuesta más bajo los valores ingresados. El modelo compara costos monetarios; no valora seguridad, acceso, comodidad ni otros usos de la cuenta. Revisa los cargos que originan la diferencia y las alternativas disponibles.
¿Qué pasa si no envío la misma cantidad cada mes?
La calculadora supone envíos iguales. Para cantidades distintas, calcula el impuesto de cada envío sujeto al 1%, suma los costos reales de las transferencias y resta los cargos bancarios de ese mismo periodo. No uses un mes excepcional como si se repitiera todo el año.
¿Puedo poner cero si el banco ofrece eliminar la cuota?
Pon cero solo para los meses en que puedes cumplir las condiciones. Si prevés pagarla algunos meses, suma esas cuotas y divide el total entre 12 para representar su costo anual en el campo mensual. No confundas una exención posible con una confirmada.
¿Cómo incluyo un cargo por depositar efectivo?
Si ocurre en cada envío, súmalo al costo bancario por envío. Si es un cargo anual o de una sola vez, súmalo a otros cargos del primer año. Escríbelo en un solo lugar para no contarlo dos veces.
¿La calculadora cambia el tipo de cambio por mí?
No. Debes comparar cotizaciones que entreguen el mismo valor al destinatario. Si las monedas o los montos recibidos difieren, primero ajusta la comparación. Los resultados no identifican una remesadora más barata ni convierten monedas.
¿Por qué se limita el monto a $16 o más?
Es el límite operativo elegido para este modelo, no una declaración sobre el impuesto de importes menores. La herramienta no evalúa todas las definiciones y excepciones legales de una remesa.
¿Se guarda lo que escribo?
La calculadora ejecuta la fórmula en tu navegador. Este módulo no envía los valores a un servidor ni requiere nombre, cuenta bancaria o documentos. Para un ejercicio basta con los importes y cargos de tus cotizaciones.
Fuentes oficiales
- IRS, IR-2026-48 (10 de abril de 2026): tasa del 1% y fecha de inicio.
- IRS, Internal Revenue Bulletin 2026-18 (27 de abril de 2026): texto sobre §4475 y exclusiones.
- Federal Register, REG-114499-25 (13 de abril de 2026): propuesta sobre definiciones y base del impuesto.
- CFPB, cargos de tarjetas prepagadas: categorías de cargos que conviene revisar.
- CFPB, información de las transferencias (modificada en diciembre de 2024): cotizaciones, recibos y pasos para reportar un problema.
Las fuentes jurídicas explican las reglas. Las tablas y la gráfica son cálculos originales con los supuestos publicados arriba.